
Auf dieser SeiteInhalt
- Zusammenfassung
- Kostenloses Tool: Kumulierung prüfen
- Video: Warenursprung
- Welche Arten von Warenursprung gibt es?
- Welcher Ursprung gehört in die Ausfuhranmeldung?
- Was ist der Präferenzursprung?
- Wie wird der Präferenzursprung belegt?
- Was ist eine Lieferantenerklärung?
- Was ist der Unterschied zum Ursprungszeugnis?
- Wer entscheidet über den Ursprung einer Ware?
Zusammenfassung: Warenursprung und Präferenzen
- Es gibt zwei Arten von Ursprung: den nichtpräferenziellen und den präferenziellen.
- In die Ausfuhranmeldung gehört nur der nichtpräferenzielle Ursprung: das Land, in dem die Ware hergestellt oder zuletzt wesentlich verarbeitet wurde.
- Der Präferenzursprung zählt nur für Zollvorteile im Bestimmungsland. Er folgt eigenen Regeln je Abkommen.
- Belegt wird er mit einem Präferenznachweis: Ursprungserklärung, EUR.1 oder, für die Türkei, A.TR.
- Ob eine Ware die Regeln eines Abkommens erfüllt, entscheidet der Ausführer selbst.
Kostenloses ToolKumulierung prüfenDarf Vormaterial aus der Schweiz, Norwegen, der Türkei, Japan oder einem anderen Partnerland für Ihren Ursprung zählen? Vier Fragen, kostenlos, mit dem passenden Vermerk.Jetzt prüfen
Die Prüfung ist eine erste Bewertung: Sie zeigt, ob eine Kumulierung zwischen diesen Ländern überhaupt möglich ist. Ob Ihre Ware Ursprung hat, entscheiden die Warennummer und die Ursprungsregel dafür. Verantwortlich für Warennummer und Ursprung sind Sie als Ausführer.
Grundlage: Regionales Übereinkommen über Pan-Europa-Mittelmeer-Präferenzursprungsregeln, Anlage A, Artikel 6 bis 8, und die Übersicht der EU-Kommission über die Kumulierung, Stand 28.08.2026. Dazu die Abkommen mit dem Vereinigten Königreich, Japan, Kanada, Südkorea und dem Mercosur (nur bilateral). Andere Abkommen prüft das Werkzeug nicht. Übersicht der EU-Kommission
Video: Warenursprung
Welche Arten von Warenursprung gibt es?
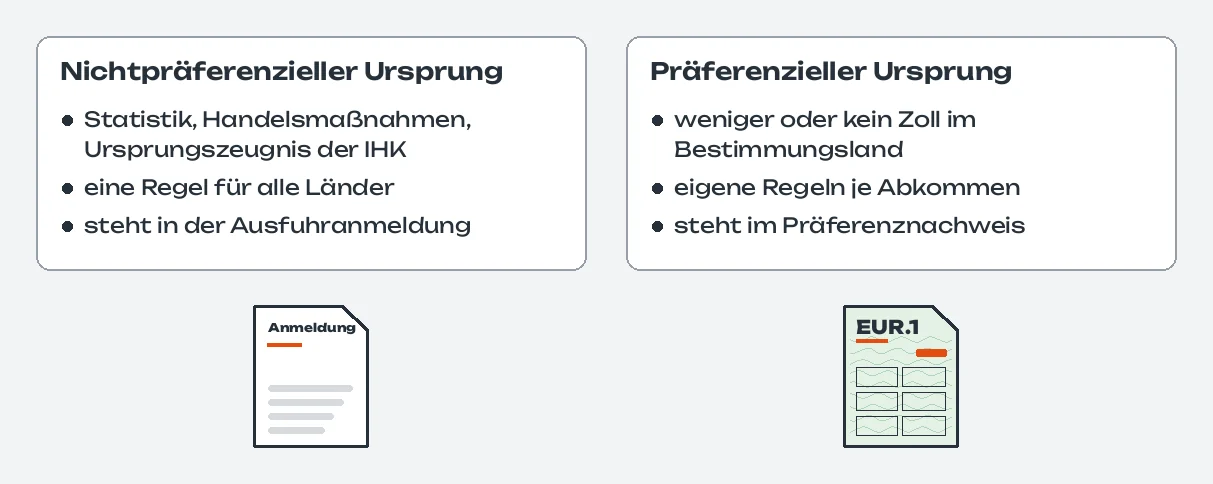
Das Zollrecht kennt zwei Arten von Ursprung. Sie haben verschiedene Regeln und verschiedene Zwecke:
| Nichtpräferenzieller Ursprung | Präferenzieller Ursprung | |
|---|---|---|
| Wofür? | Statistik, Handelsmaßnahmen, Ursprungszeugnis der IHK | weniger oder kein Zoll im Bestimmungsland |
| Regeln | eine Regel für alle Länder (Art. 60 Zollkodex der Union) | eigene Regeln je Abkommen (Art. 64 Zollkodex der Union) |
| Wo steht er? | in der Ausfuhranmeldung, Feld Ursprungsland | im Präferenznachweis (Ursprungserklärung, EUR.1) |
Beide können für dieselbe Ware verschieden ausfallen, in beide Richtungen.
Quelle: Zollkodex der Union, Art. 60 und 64 (neues Fenster); zoll.de, Nichtpräferenzieller Ursprung (neues Fenster), abgerufen 11.10.2026
Welcher Ursprung gehört in die Ausfuhranmeldung?
 (Bild in voller Größe)
Der nichtpräferenzielle. Gemeint ist das Land, in dem die Ware vollständig gewonnen oder hergestellt wurde. Sind mehrere Länder beteiligt, zählt das Land der letzten wesentlichen Be- oder Verarbeitung, die zu einem neuen Erzeugnis geführt hat.
Nicht dazu zählen einfache Behandlungen, zum Beispiel:
- Umpacken, Abfüllen, Teilen oder Zusammenstellen von Packstücken,
- Zusammenstellen zu Sets oder Sortimenten,
- Anbringen von Marken, Etiketten oder ähnlichen Zeichen.
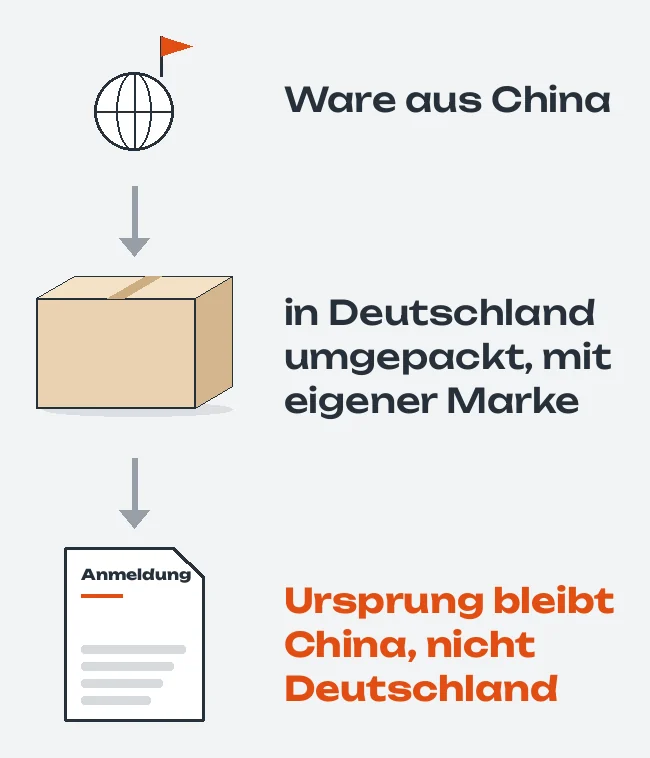
Ein häufiger Fehler: Ware aus China, in Deutschland umgepackt und mit der eigenen Marke versehen, hat weiter den Ursprung China, nicht Deutschland. Kaufen Sie Ware ein und verkaufen sie unverändert weiter, gilt das Land des Herstellers.
Ist der Ursprung bei der Anmeldung nicht bekannt, lässt das Merkblatt des Zolls das vermutete Ursprungsland zu, hilfsweise das Land, aus dem die Ware versandt wird.
Ein Feld für den Präferenzursprung oder für einen Präferenznachweis hat die Ausfuhranmeldung nicht.
Quelle: Zollkodex der Union, Art. 60 (neues Fenster); Delegierte Verordnung zum Zollkodex, Art. 34 (neues Fenster) (Minimalbehandlungen); Zoll, Merkblatt zu Zollanmeldungen 2026 (neues Fenster), Datenelement 16 08 000 000 „Ursprungsland“, abgerufen 11.10.2026
Was ist der Präferenzursprung?
 (Bild in voller Größe)
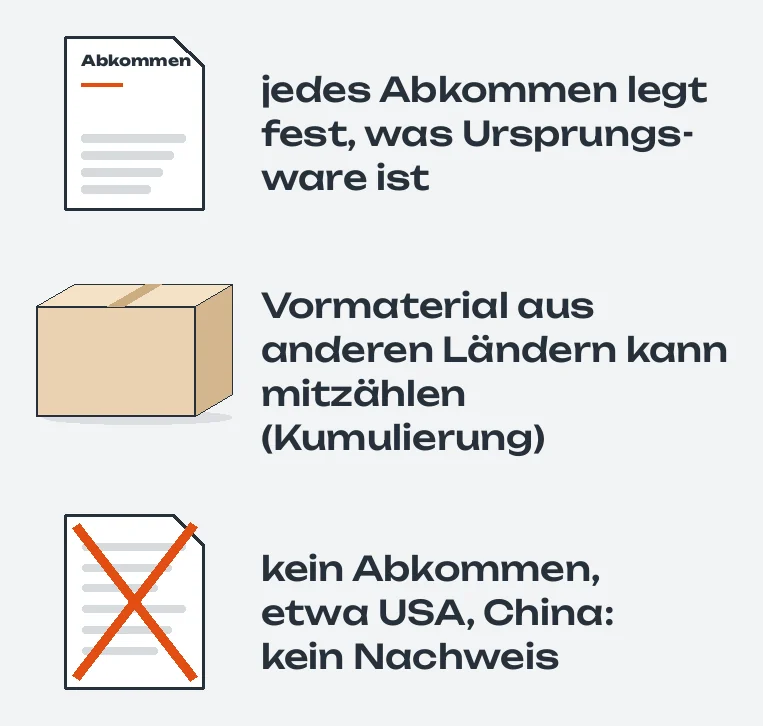
Die EU hat mit vielen Ländern Abkommen. Danach zahlt der Empfänger im Bestimmungsland für Waren mit Ursprung in der EU weniger oder keinen Zoll. Welche Ware als Ursprungsware gilt, legt jedes Abkommen selbst fest, meist in Listen je Warengruppe (Listenregeln).
Dabei kann auch Vormaterial aus anderen Ländern mitzählen, wenn die Abkommen das erlauben (Kumulierung). Wird kumuliert, verlangen manche Abkommen einen Vermerk auf dem Nachweis, im Raum Paneuropa-Mittelmeer etwa „CUMULATION APPLIED WITH …“ mit dem Namen des Lands auf Englisch.
Mit vielen Ländern gibt es kein solches Abkommen, zum Beispiel mit den USA, China oder Australien. Dort gibt es auch keinen Präferenznachweis. Welche Länder es betrifft, steht auf unserer Seite Präferenznachweis je Land.
Quelle: Zollkodex der Union, Art. 64 (neues Fenster); zoll.de, Kumulierung (neues Fenster), abgerufen 12.10.2026; Zoll, Warenursprung und Präferenzen online (neues Fenster), Länderinformationen, Stichtag 12.10.2026
Wie wird der Präferenzursprung belegt?
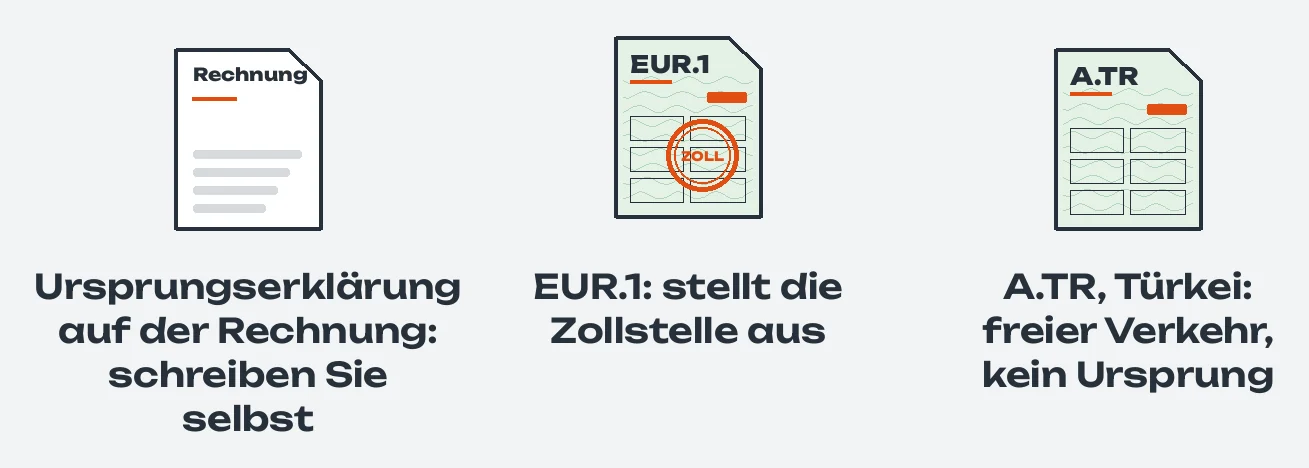
Mit einem Präferenznachweis. Welcher gilt, hängt am Bestimmungsland, nicht an der Ware:
- Ursprungserklärung auf der Rechnung oder Erklärung zum Ursprung: Die schreiben Sie selbst mit dem vorgeschriebenen Wortlaut auf Rechnung oder Lieferschein. Bis 6.000 EUR Wert der Ursprungswaren je Sendung darf das jeder Ausführer. Darüber brauchen Sie je nach Abkommen eine REX-Nummer oder die Bewilligung als ermächtigter Ausführer.
- Warenverkehrsbescheinigung EUR.1: Die stellt die Zollstelle auf Ihren Antrag aus, auf dem amtlichen Vordruck. Mehr auf unserer Seite EUR.1.
- Warenverkehrsbescheinigung A.TR für gewerbliche Waren in die Türkei. Sie belegt keinen Ursprung, sondern dass die Ware im freien Verkehr der EU ist. Mehr auf unserer Seite A.TR.
Mit der Ausfuhranmeldung sind EUR.1 und A.TR nur über die Nummer der Anmeldung verbunden: Die MRN tragen Sie im Feld „Ausfuhrpapier“ ein.
Quelle: zoll.de, Ursprungserklärung auf der Rechnung (neues Fenster) und Erklärungen zum Ursprung (neues Fenster), beide abgerufen 15.10.2026; zoll.de, Beantragung der EUR.1 (neues Fenster), abgerufen 15.10.2026
Was ist eine Lieferantenerklärung?
 (Bild in voller Größe)
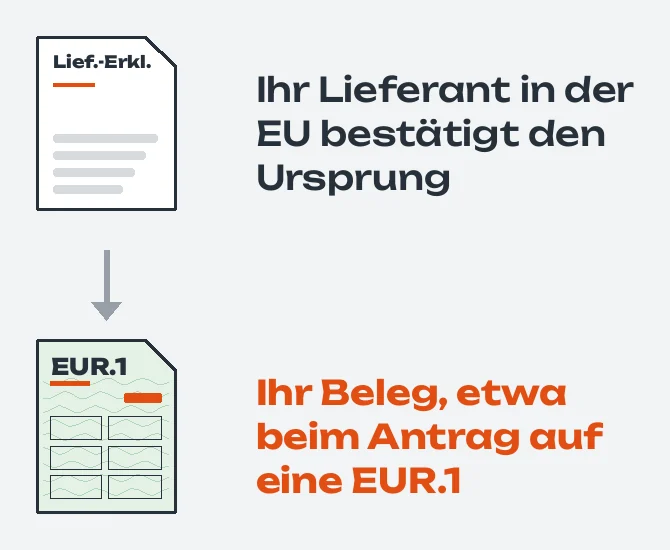
Mit einer Lieferantenerklärung bestätigt Ihr Lieferant in der EU, dass seine Ware die Ursprungsregeln eines Abkommens erfüllt. Sie ist kein Präferenznachweis für das Bestimmungsland. Sie ist ein Beleg für Sie: Damit können Sie den Präferenzursprung von Handelsware oder Vormaterial nachweisen, etwa beim Antrag auf eine EUR.1.
Für regelmäßige Lieferungen gibt es die Langzeit-Lieferantenerklärung. Sie gilt höchstens 24 Monate.
Quelle: zoll.de, Nachweispapiere für Handelswaren (neues Fenster) und Langzeit-Lieferantenerklärung (neues Fenster), abgerufen 11.10.2026
Was ist der Unterschied zum Ursprungszeugnis?
 (Bild in voller Größe)
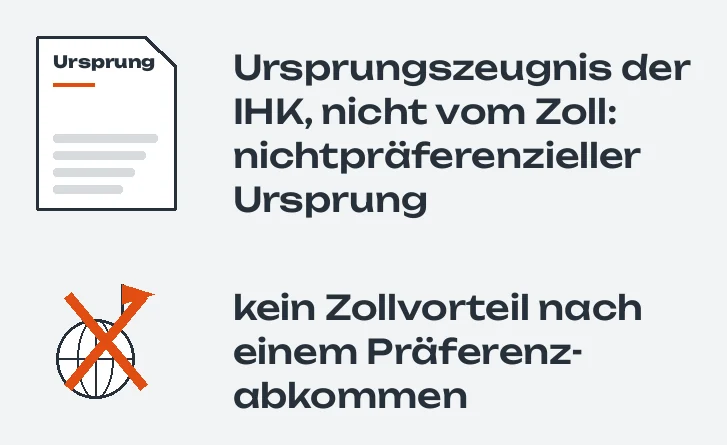
Das Ursprungszeugnis der Industrie- und Handelskammer belegt den nichtpräferenziellen Ursprung. Manche Empfänger oder Länder verlangen es, auch ohne Abkommen. Einen Zollvorteil nach einem Präferenzabkommen bringt es nicht. Ausgestellt wird es von der IHK (auch Handwerks- oder Landwirtschaftskammer), nicht vom Zoll.
Wer entscheidet über den Ursprung einer Ware?
Sie als Ausführer. Mit der Ursprungserklärung oder dem Antrag auf eine EUR.1 erklären Sie, dass die Ware die Regeln des Abkommens erfüllt. Dafür haften Sie, und der Zoll kann die Belege verlangen, zum Beispiel Lieferantenerklärungen, Kalkulationen oder Stücklisten. Wie Sie eine solche Rechnung aufbauen, zeigt der Ratgeber Präferenzkalkulation.
Wo Sie die Regeln finden:
- in der Datenbank Warenursprung und Präferenzen online (neues Fenster) des Zolls, je Land mit Listenregeln und Wortlaut der Erklärungen,
- bei Ihrem Hauptzollamt und bei Ihrer Industrie- und Handelskammer.
Zoll.Agency beurteilt den Ursprung Ihrer Ware nicht. Unsere Druckvorlagen für EUR.1 und A.TR übernehmen nur Ihre Angaben.
Quelle: Zollkodex der Union, Art. 15 (neues Fenster) (Verantwortung für Angaben); zoll.de, Beantragung der EUR.1 (neues Fenster), abgerufen 15.10.2026
Diese Seite erklärt die Regeln allgemein. Was für Ihre Sendung gilt, zeigt die Vorprüfung. Ob eine bestimmte Ware die Ursprungsregeln eines Abkommens erfüllt, beantwortet die Seite nicht; dafür sind Ihr Hauptzollamt und Ihre IHK die Ansprechpartner.
Rechtsgrundlagen: Zollkodex der Union (neues Fenster) (Art. 15, 60, 61, 64), Delegierte Verordnung zum Zollkodex (neues Fenster) (Art. 34), Durchführungsverordnung zum Zollkodex (neues Fenster) (Art. 61 ff., Lieferantenerklärungen)