
Auf dieser SeiteInhalt
- Zusammenfassung
- Video: Passive Veredelung
- Was ist die passive Veredelung?
- Wie bekomme ich die Bewilligung?
- Für welche Waren geht der vereinfachte Antrag nicht?
- Gilt die 1.000-EUR-Grenze?
- Was steht in der Ausfuhranmeldung?
- Was bedeuten 21 00, 22 00 und B52?
- Was gilt bei einer Reparatur in der Gewährleistung?
- Was passiert bei der Rückkehr?
- Was ist der Unterschied zur Rückware?
Zusammenfassung: Passive Veredelung
- Mit der passiven Veredelung schicken Sie Ware zur Reparatur oder Bearbeitung in ein Land außerhalb der EU. Bei der Rückkehr zahlen Sie Einfuhrabgaben nur auf die Kosten der Arbeit, nicht auf den vollen Wert.
- Das Verfahren braucht eine Bewilligung des Zolls. Für die meisten Waren beantragen Sie sie mit der Ausfuhranmeldung selbst.
- Es gibt keine mündliche Anmeldung und keine Wertgrenze: Die Anmeldung geht immer elektronisch an den Zoll, auch unter 1.000 EUR.
- In der Anmeldung stehen Verfahren 21 00, die Frist der Wiedereinfuhr, die Nämlichkeit und das Erzeugnis.
- 21 00 und 22 00 sind Codes für das Verfahren, B52 ist ein Zusatzcode; B52 gilt nur für Ware aus der aktiven Veredelung.
- Kommt die Ware unverändert zurück, ist es keine Veredelung, sondern eine vorübergehende Ausfuhr.
Video: Passive Veredelung
Was ist die passive Veredelung?
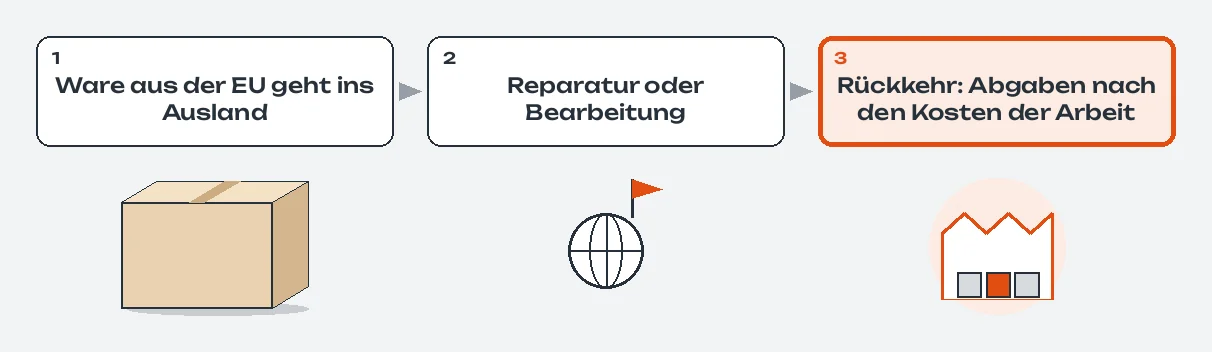
Die passive Veredelung ist ein Zollverfahren für Waren aus der EU, die im Ausland bearbeitet, verarbeitet oder repariert werden und danach zurückkommen. „Passiv“ heißt: Die Arbeit findet außerhalb der EU statt. Die aktive Veredelung ist das Gegenstück: Ware aus einem Nicht-EU-Land wird in der EU bearbeitet.
Der Wortlaut:
Der Vorteil zeigt sich bei der Rückkehr: Im Verfahren werden die Einfuhrabgaben nach den Kosten der Reparatur oder Bearbeitung bemessen (Art. 86 Abs. 5 Zollkodex). Ohne das Verfahren kann nach Auskunft des Zolls „die volle Zollbelastung zum Tragen“ kommen.
Quelle: Zollkodex der Union (neues Fenster), Art. 86 Abs. 5 und Art. 259; zoll.de, Passive Veredelung (neues Fenster)
Wie bekomme ich die Bewilligung?
 (Bild in voller Größe)
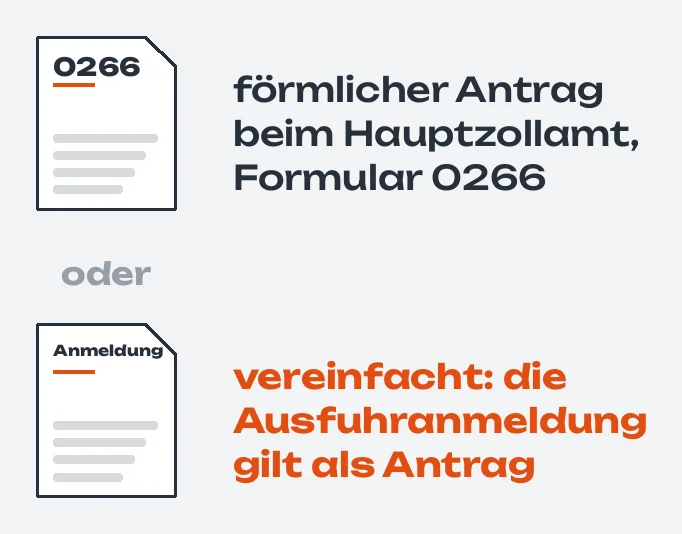
Die passive Veredelung braucht eine Bewilligung des Zolls (Art. 211 Abs. 1 Zollkodex). Es gibt zwei Wege:
- Förmlicher Antrag beim Hauptzollamt, mit dem Formular 0266. Das lohnt sich für Unternehmen, die regelmäßig Ware zur Veredelung ausführen.
- Vereinfachter Antrag mit der Ausfuhranmeldung: Für Waren, die nicht in Anhang 71-02 der Delegierten Verordnung stehen, gilt die Ausfuhranmeldung selbst als Antrag (Art. 163 Abs. 1 Buchst. d der Delegierten Verordnung). In IAA-Plus heißt diese Art der Anmeldung „mit Antrag auf eine vereinfacht zu erteilende PV-Bewilligung“.
Beim vereinfachten Antrag gilt laut Zoll:
Der vereinfachte Antrag geht nicht, unter anderem bei einer vereinfachten Zollanmeldung, wenn mehr als ein EU-Land beteiligt ist (etwa Wiedereinfuhr in einem anderen EU-Land), bei Ersatzwaren und bei einer rückwirkenden Bewilligung (Art. 163 Abs. 2 der Delegierten Verordnung). Eine Sicherheit ist bei der passiven Veredelung grundsätzlich nicht zu leisten.
Quelle: zoll.de, Antrag und Bewilligung für die passive Veredelung (neues Fenster); zoll.de, Voraussetzungen für die Bewilligung (neues Fenster); Delegierte Verordnung zum Zollkodex (neues Fenster), Art. 163; Zoll, IAA-Plus-Codeliste A0121 (neues Fenster)
Für welche Waren geht der vereinfachte Antrag nicht?
- Waren aus Anhang 71-02 der Delegierten Verordnung („sensible Waren und Erzeugnisse“): unter anderem Fleisch, Eier, Getreide, Reis, Zucker, Olivenöl, Milcherzeugnisse, bestimmter Wein, Ethylalkohol und Branntwein, Rohtabak und Fischereierzeugnisse. Dafür ist ein förmlicher Antrag nötig.
- Waren, deren Ausfuhr zu einer Erstattung führt, die in der Endverwendung sind oder für deren Ausfuhr es eine Vergünstigung der Agrarpolitik gibt: Für sie ist die passive Veredelung gar nicht zulässig (Art. 259 Abs. 2 Zollkodex).
Die wirtschaftlichen Voraussetzungen prüft der Zoll laut zoll.de nur bei Waren des Anhangs 71-02 und nicht bei einer Ausbesserung.
Quelle: Delegierte Verordnung zum Zollkodex (neues Fenster), Art. 163 und Anhang 71-02; Zollkodex der Union (neues Fenster), Art. 211 und 259; zoll.de, Voraussetzungen für die Bewilligung (neues Fenster)
Gilt die 1.000-EUR-Grenze?
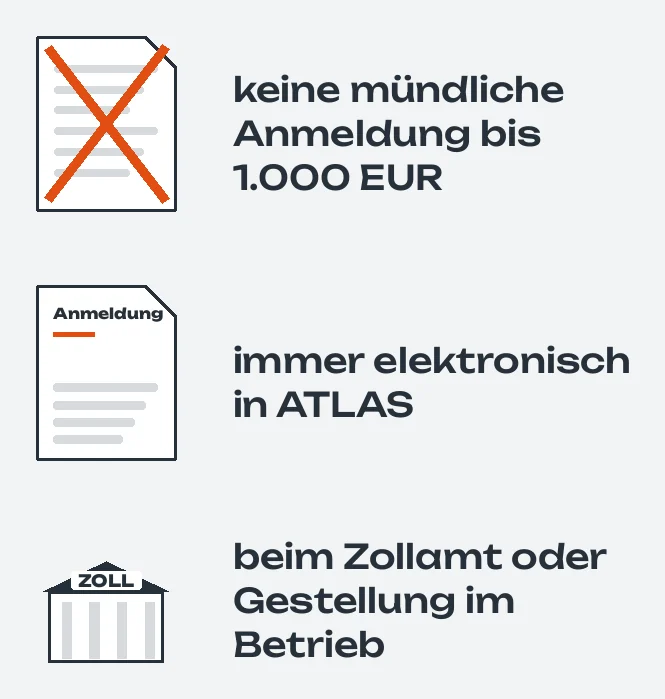
Nein. Die mündliche Anmeldung bis 1.000 EUR (Art. 137 der Delegierten Verordnung) gilt für die Ausfuhr, nicht für die passive Veredelung. Der Zoll schreibt:
 (Bild in voller Größe)
Auch ein einstufiges Verfahren an der Grenze gibt es dafür nicht: Die Liste der Anmeldearten in IAA-Plus führt die passive Veredelung nur im zweistufigen Verfahren, also beim Zollamt oder mit Gestellung im Betrieb. Was sonst unter 1.000 EUR gilt, steht auf unserer Seite Ausfuhranmeldung unter 1.000 EUR.
Quelle: zoll.de, Überführung in das Verfahren der passiven Veredelung (neues Fenster); Zoll, IAA-Plus-Codeliste A0121 (neues Fenster)
Was steht in der Ausfuhranmeldung?
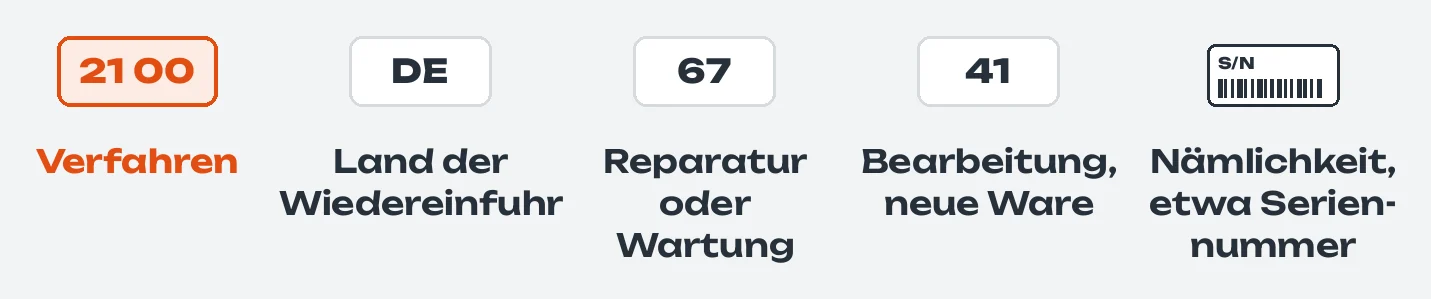
| Angabe | Inhalt |
|---|---|
| Art der Anmeldung | 00120100 (Gestellung beim Zollamt) oder 00120200 (Gestellung im Betrieb), jeweils „mit Antrag auf eine vereinfacht zu erteilende PV-Bewilligung“ |
| Verfahren | 21 00: vorübergehende Ausfuhr im Rahmen der passiven Veredelung, kein vorhergehendes Verfahren |
| Land der Wiedereinfuhr | beim vereinfachten Antrag immer Deutschland (DE) |
| Datum der Wiedereinfuhr | der letzte Tag, an dem die Ware zurückkommen soll; die Frist legt der Zoll fest (Art. 259 Abs. 3 Zollkodex) |
| Nämlichkeitsmittel | woran der Zoll die Ware wiedererkennt, etwa Serien- oder Teilenummer, technische Beschreibung oder Zeichnung, Plombe oder Stempel des Zolls |
| Erzeugnis | Beschreibung und Warennummer dessen, was zurückkommt; bei einer Reparatur die Ware selbst |
| Empfänger | der Betrieb im Ausland, der die Arbeit erledigt |
| Art des Geschäfts | 67 bei Reparatur oder Wartung, 41 bei einer Bearbeitung, aus der eine neue oder wirklich verbesserte Ware entsteht |
Bei der zollrechtlichen passiven Veredelung ist der Inhaber der Bewilligung immer der Anmelder (Merkblatt 13 05). Die Nämlichkeit ist Pflicht: Der Zoll muss bei der Rückkehr nachvollziehen können, dass die ausgeführte Ware im Erzeugnis steckt. Wie das bei unveränderter Ware aussieht, steht auf unserer Seite Vorübergehende Ausfuhr und Rückware.
Quelle: Zoll, Merkblatt zu Zollanmeldungen 2026 (neues Fenster), 12 03, 13 03, 13 05, Anhang 3 und Anhang 6; Zoll, IAA-Plus-Handbuch (neues Fenster), Stand März 2026, S. 48; Zoll, IAA-Plus-Codeliste I0100 (neues Fenster)
Was bedeuten 21 00, 22 00 und B52?
 (Bild in voller Größe)
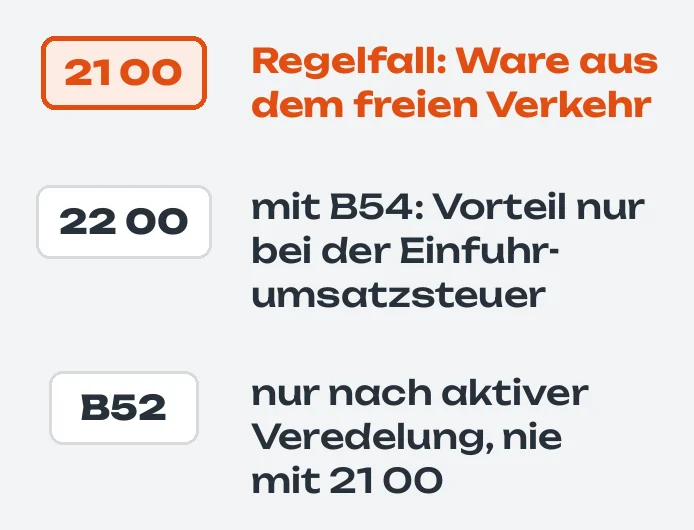
Das sind Codes in der Ausfuhranmeldung. Mit kurzen Nummern sagen Sie dem Zoll, was mit der Ware geschieht. Für die passive Veredelung sind drei Angaben wichtig:
- Verfahren (vier Ziffern, hier stehen 21 00 und 22 00): Die ersten zwei Ziffern sagen, was jetzt mit der Ware geschieht, die letzten zwei, in welchem Zollverfahren sie vorher war. 00 heißt: vorher in keinem, die Ware war ganz normal in der EU im Umlauf (im freien Verkehr).
- Zusätzliches Verfahren (ein Buchstabe und zwei Ziffern, hier steht B52): eine genauere Angabe zum Verfahren, nur für Fälle, die dafür vorgesehen sind. Die Codes B51 bis B54 gehören zur passiven Veredelung. B52 ist also kein Code für eine Unterlage und keine Art von Bewilligung.
- Bewilligung: Art und Nummer der Erlaubnis des Zolls; die Art heißt bei der passiven Veredelung C019. Beantragen Sie die Bewilligung mit der Ausfuhranmeldung, gibt es noch keine Nummer. Das zeigt dann die Art der Anmeldung (siehe oben).
Die einzelnen Codes:
| Code | Feld | Bedeutung |
|---|---|---|
| 21 00 | Verfahren | Ware aus dem freien Verkehr der EU geht vorübergehend zur Reparatur oder Bearbeitung ins Ausland, als passive Veredelung mit Bewilligung. Das ist der Regelfall. |
| 22 00 | Verfahren | vorübergehende Ausfuhr zu anderen Zwecken. Das Merkblatt des Zolls nennt dafür vor allem die Reparatur oder Bearbeitung von Ware, auf die bei der Rückkehr nach dem Zolltarif ohnehin kein Zoll anfällt (Zollsatz 0 %), mit dem Zusatzcode B54. |
| B54 | zusätzliches Verfahren | „nur PV-EUSt“: Der Vorteil der passiven Veredelung liegt dann nur bei der Einfuhrumsatzsteuer. Sie wird bei der Rückkehr nach den Kosten der Arbeit berechnet, nicht nach dem Wert der ganzen Ware. |
| B53 | zusätzliches Verfahren | passive Veredelung im Rahmen eines Abkommens der EU mit einem Drittland. |
| B51, B52 | zusätzliches Verfahren | nur für Ware, die vorher aus dem Ausland in die EU kam, um hier bearbeitet zu werden (aktive Veredelung), und jetzt wieder hinausgeht: B51 zur Reparatur, B52 zum Austausch im Rahmen der Gewährleistung. Diese Codes stehen nur zusammen mit 21 51, 21 54, 22 51 oder 22 54, nie mit 21 00. |
Für Ware aus dem freien Verkehr der EU, den Normalfall, kommen B51 und B52 also nicht in Frage. Ob für Ihre Ware bei der Einfuhr Zoll anfällt, steht im Elektronischen Zolltarif (neues Fenster) beim Drittlandszollsatz Ihrer Warennummer.
Quelle: Durchführungsverordnung zum Zollkodex (neues Fenster), Anhang B Titel II, Datenelemente 11 09 (Verfahren) und 11 10 (zusätzliches Verfahren); Zoll, Merkblatt zu Zollanmeldungen 2026 (neues Fenster), S. 35 f., 40, Anhang 6 Abschnitt A (S. 325 bis 327) und Abschnitt B (S. 338); Zoll, IAA-Plus-Codelisten I0100 (neues Fenster) (erlaubte Verbindungen von Verfahren und Zusatzcode) und S0605 (neues Fenster) (Art der Bewilligung); Umsatzsteuergesetz, § 11 (neues Fenster)
Was gilt bei einer Reparatur in der Gewährleistung?
Wird die Ware kostenlos repariert, weil der Hersteller oder Verkäufer aus Vertrag oder Gesetz dafür einsteht, oder wegen eines Fabrikations- oder Materialfehlers, ist sie bei der Rückkehr ganz von den Einfuhrabgaben befreit (Art. 260 Zollkodex). Die Befreiung steht im Kapitel über die passive Veredelung; Sie brauchen also auch dafür das Verfahren. In die Anmeldung gehört dann der Grund für die kostenlose Arbeit, etwa „Garantie“. Bewahren Sie den Nachweis auf.
Bekommen Sie statt Ihrer Ware eine gleichartige Ersatzware zurück, heißt das Standardaustausch (Art. 261 Zollkodex). Mit der Ausfuhranmeldung lässt er sich nach Auskunft des Zolls nur beantragen, wenn schon eine Bewilligung besteht.
Quelle: Zollkodex der Union (neues Fenster), Art. 260 bis 262; Zoll, Merkblatt zu Zollanmeldungen 2026 (neues Fenster), 12 03; zoll.de, Antrag und Bewilligung für die passive Veredelung (neues Fenster)
Was passiert bei der Rückkehr?
Bei der Wiedereinfuhr melden Sie die Ware zum freien Verkehr an, mit dem Verfahrenscode 61 21 („nach vorübergehender Ausfuhr zur passiven Veredelung“). Der Zoll nennt als Unterlagen den Ausgangsvermerk, das INF 2 und Nachweise über die Kosten der Arbeit im Ausland. Die Abgaben bemisst er nach diesen Kosten. Auch die Einfuhrumsatzsteuer richtet sich dann nach dem Entgelt für die Veredelung (§ 11 Abs. 2 Umsatzsteuergesetz).
Quelle: zoll.de, Erledigung des Verfahrens durch Wiedereinfuhr (neues Fenster); Zoll, Merkblatt zu Zollanmeldungen 2026 (neues Fenster), Anhang 6 Abschnitt C Teil II; Umsatzsteuergesetz, § 11 (neues Fenster)
Was ist der Unterschied zur Rückware?
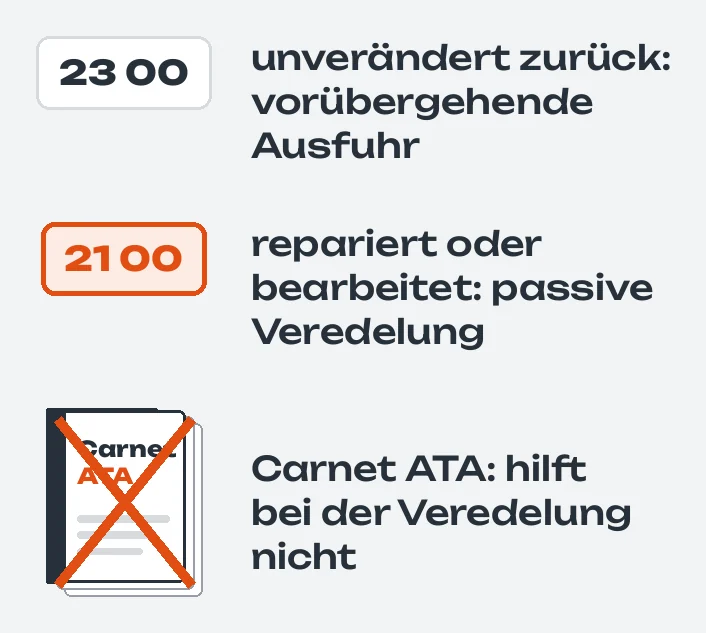
Als Rückware kommt Ware ohne Einfuhrabgaben zurück, wenn sie im selben Zustand ist wie bei der Ausfuhr (Art. 203 Zollkodex). Der Zoll beschreibt den Unterschied so:
 (Bild in voller Größe)
Messeware, Muster oder Werkzeug, die unverändert zurückkommen, melden Sie zur vorübergehenden Ausfuhr an (Verfahren 23 00). Das Carnet ATA hilft bei der Veredelung nicht: Waren zur Veredelung oder Ausbesserung sind davon nicht erfasst. Mehr dazu auf unserer Seite Vorübergehende Ausfuhr und Rückware.
Quelle: zoll.de, Besonderheiten und Abgrenzungen (neues Fenster); zoll.de, Carnet ATA, Allgemeines (neues Fenster)
Diese Seite erklärt die Regeln allgemein. Was für Ihre Sendung gilt, zeigt die Vorprüfung. Eine Auskunft des Zolls zu Ihrem Einzelfall ersetzt die Seite nicht.
Rechtsgrundlagen: Zollkodex der Union (neues Fenster) (Art. 86, 203, 211, 259 bis 262), Delegierte Verordnung zum Zollkodex (neues Fenster) (Art. 137, 163, Anhang 71-02), Umsatzsteuergesetz (neues Fenster) (§ 11)