
Auf dieser SeiteInhalt
- Zusammenfassung
- Was ist ein Konnossement?
- Welche Arten von Konnossement gibt es?
- Was steht in einem Konnossement?
- Wie läuft die Zahlung?
- Ist das Konnossement ein Ausfuhrnachweis?
- Wie bekomme ich den Ausgangsvermerk bei Seefracht?
- Wann hilft das Konnossement, wenn der Ausgangsvermerk fehlt?
- Gehört das Konnossement in die Ausfuhranmeldung?
- Was gilt für Fahrzeuge auf dem RoRo-Schiff?
Zusammenfassung: Konnossement
- Das Konnossement ist ein Papier des Verfrachters über Ihre Ware auf dem Schiff. Wer es rechtmäßig besitzt, kann die Ware im Zielhafen verlangen.
- Es gibt mehrere Arten, etwa das Bordkonnossement und das Übernahmekonnossement. Der Seefrachtbrief ist kein Konnossement.
- Für das Finanzamt ist bei einer elektronischen Ausfuhranmeldung der Ausgangsvermerk der Nachweis, nicht das Konnossement.
- Bei Seefracht kommt der Ausgangsvermerk erst, wenn das Schiff ausgelaufen ist. Geben Sie dafür die MRN an Ihre Spedition.
- Fehlt der Ausgangsvermerk, kann das Konnossement beim Zoll als Ersatznachweis dienen.
- Bei der Zahlung sichert das Konnossement Sie ab: Beim Inkasso und beim Akkreditiv bekommt der Käufer die Originale erst gegen Zahlung oder Zahlungsversprechen einer Bank.
Was ist ein Konnossement?
Das Konnossement ist ein Papier aus dem Seefrachtrecht. Auf Englisch heißt es Bill of Lading. Es wird oft auch „Konossement“ geschrieben; im Gesetz steht „Konnossement“ mit zwei n.
Ausgestellt wird es vom Verfrachter, also von dem, der die Ware über See befördert. Unterschreiben darf auch der Kapitän oder ein anderer, den die Reederei dazu befugt hat. Verlangen kann es der Ablader, also wer die Ware dem Verfrachter übergibt. Auszustellen ist es, sobald der Verfrachter die Ware übernommen hat.
Mit dem Konnossement bestätigt der Verfrachter drei Dinge:
- Er hat die Ware erhalten.
- Er befördert sie zum Bestimmungsort.
- Er gibt sie dort nur gegen Rückgabe des Konnossements heraus.
Das macht das Konnossement zu einem Wertpapier: Wer es rechtmäßig besitzt, bekommt die Ware. Gibt man das Konnossement weiter, wirkt das wie die Übergabe der Ware selbst, solange die Ware beim Verfrachter ist.
Das Konnossement kann auch elektronisch ausgestellt werden, wenn die Echtheit gesichert ist.
Quelle: Handelsgesetzbuch, § 513 (neues Fenster), § 514 (neues Fenster), § 516 (neues Fenster), § 521 (neues Fenster) und § 524 (neues Fenster); Zoll, Merkblatt zu Zollanmeldungen 2026 (neues Fenster) („Konnossement (Bill of Lading)“), abgerufen 22.10.2026
Welche Arten von Konnossement gibt es?
- Bordkonnossement: Die Ware ist schon an Bord. Im Konnossement steht, wann und auf welches Schiff sie geladen wurde.
- Übernahmekonnossement: Der Verfrachter hat die Ware übernommen, sie ist aber noch nicht an Bord. Ist sie später verladen, können Sie einen Bordvermerk verlangen.
- Orderkonnossement: Es lautet „an Order“, zum Beispiel an die Order des Empfängers. Es lässt sich durch Vermerk auf dem Papier (Indossament) weitergeben. Ohne andere Abrede können Sie ein Orderkonnossement verlangen.
- Namens- und Inhaberkonnossement: Es lautet auf einen bestimmten Namen oder auf den Inhaber.
Der Verfrachter stellt so viele Originale aus, wie Sie verlangen. Im Zielhafen genügt aber eines davon, um die Ware zu bekommen.
In der Ausfuhranmeldung unterscheidet der Zoll außerdem das Sammelkonnossement (Master bill of lading) und das Hauskonnossement.
Seefrachtbrief: Er ist die Alternative zum Konnossement. Er belegt den Vertrag und dass der Verfrachter die Ware übernommen hat. Die Regeln, nach denen die Ware nur gegen Rückgabe des Papiers herausgegeben wird und seine Weitergabe wie die Übergabe der Ware wirkt, gelten nur für das Konnossement.
Quelle: Handelsgesetzbuch, § 513 (neues Fenster), § 514 (neues Fenster), § 519 (neues Fenster), § 521 (neues Fenster) und § 526 (neues Fenster); Zoll, Merkblatt zu Zollanmeldungen 2026 (neues Fenster), abgerufen 22.10.2026
Was steht in einem Konnossement?
Das Gesetz nennt zehn Angaben, die drinstehen sollen:
- Ort und Tag der Ausstellung
- Name und Anschrift des Abladers (wer die Ware dem Verfrachter übergibt)
- Name des Schiffes
- Name und Anschrift des Verfrachters
- Abladungshafen und Bestimmungsort
- Name und Anschrift des Empfängers und eine etwaige Meldeadresse
- Art der Ware und ihr äußerlich erkennbarer Zustand
- Maß, Zahl oder Gewicht der Ware und die Merkzeichen auf den Packstücken
- die Fracht, die bei Ablieferung noch zu zahlen ist, die Kosten bis dahin und ein Vermerk über die Frachtzahlung
- Zahl der Ausfertigungen
Die Angaben zur Ware (Nummer 7 und 8) liefern meist Sie. Teilen Sie sie dem Verfrachter vor der Übernahme in Textform mit, etwa per E-Mail, dann muss er sie auf Ihr Verlangen so übernehmen. Was im Konnossement über die Ware steht, gilt als Beweis, dass der Verfrachter sie so übernommen hat. Bei einem geschlossenen Container gilt das nur, wenn der Verfrachter den Inhalt kontrolliert und das eingetragen hat.
Quelle: Handelsgesetzbuch, § 515 (neues Fenster) und § 517 (neues Fenster), abgerufen 22.10.2026
Wie läuft die Zahlung?
Wenn Sie zum ersten Mal per Schiff liefern, vereinbaren Sie mit Ihrem Käufer auch, wann und wie er zahlt. Das Konnossement spielt dabei oft die Hauptrolle. Hier stehen die üblichen Wege im Überblick. Welche Zahlungsbedingung zu Ihrem Geschäft passt, klären Sie mit Ihrer Bank.
Warum ist das Konnossement für die Zahlung wichtig?
Das Konnossement ist ein Wertpapier. Wer es hat, hat damit die Ware in der Hand:
- Im Zielhafen gibt der Verfrachter die Ware nur gegen Rückgabe des Konnossements heraus. Verlangen kann sie, wer das Konnossement rechtmäßig besitzt.
- Ein Orderkonnossement wird durch Indossament weitergegeben, also durch einen Vermerk auf dem Papier. Berechtigt ist, wer durch eine lückenlose Reihe solcher Vermerke ausgewiesen ist.
- Wird das Konnossement weitergegeben, wirkt das wie die Übergabe der Ware, solange der Verfrachter die Ware hat.
Deshalb eignet sich das Konnossement für Inkasso und Akkreditiv: Der Käufer bekommt die Originale erst, wenn er gezahlt hat oder eine Bank die Zahlung verspricht.
Quelle: Handelsgesetzbuch, § 363 Abs. 2 (neues Fenster), § 519 (neues Fenster), § 521 (neues Fenster) und § 524 (neues Fenster); IHK Region Stuttgart, Zahlungsbedingungen (neues Fenster), Abschnitt 2 („Konnossement (Bill of Lading)“), abgerufen 23.10.2026
Welche Zahlungsbedingungen gibt es?
Vier Wege sind üblich. Sie unterscheiden sich darin, wann der Käufer zahlt und wer das Risiko trägt:
- Vorauszahlung: Der Käufer zahlt ganz oder zum Teil, bevor er die Ware bekommt. So schließen Sie das Risiko, kein Geld zu bekommen, ganz oder teilweise aus.
- Offene Rechnung: Die Rechnung geht mit der Ware, der Käufer zahlt hinterher. Hier tragen Sie das Hauptrisiko. Das setzt Vertrauen voraus, dass der Käufer zahlen kann und will.
- Dokumenteninkasso: Sie geben die Dokumente, etwa Konnossement, Handelsrechnung und Ursprungszeugnis, mit einem Inkassoauftrag an Ihre Bank. Sie leitet den Auftrag an die Bank des Käufers weiter. Die händigt dem Käufer die Dokumente nur gegen Zahlung aus („Dokumente gegen Zahlung“, englisch documents against payment, D/P) oder wenn er einen Wechsel akzeptiert („Dokumente gegen Akzept“, D/A). Beim Akzept geben Sie dem Käufer ein Zahlungsziel. Die Banken versprechen beim Inkasso keine Zahlung. Nimmt der Käufer die Dokumente nicht auf, tragen Sie das Risiko, und Ihre Ware ist dann schon im Zielland. Die Regeln dafür sind die Einheitlichen Richtlinien für Inkassi der Internationalen Handelskammer (ICC), kurz ERI 522 (englisch URC 522).
- Dokumentenakkreditiv (Letter of Credit, L/C): Die Bank des Käufers verspricht Ihnen die Zahlung, wenn Sie die verlangten Dokumente fristgerecht und genau nach den Bedingungen vorlegen. Die Regeln dafür sind die Einheitlichen Richtlinien und Gebräuche für Dokumenten-Akkreditive der ICC, kurz ERA 600 (englisch UCP 600). Sie gelten, wenn das Akkreditiv sie einbezieht, und das tun fast alle Akkreditive.
Quelle: IHK Region Stuttgart, Zahlungsbedingungen (neues Fenster), Abschnitte 1.1, 1.2, 2.1 und 2.2; Commerzbank, Dokumenteninkasso (neues Fenster); ICC Academy, URC 522 Uniform Rules for Collections (neues Fenster); ICC Germany, Dokumenten-Akkreditive (ERA/UCP 600) (neues Fenster), abgerufen 23.10.2026
Wie läuft ein Akkreditiv ab?
Beteiligt sind:
- Käufer (Auftraggeber): Er lässt das Akkreditiv bei seiner Bank eröffnen.
- Eröffnende Bank: die Bank des Käufers. Sie gibt Ihnen das Zahlungsversprechen.
- Avisierende Bank: eine Bank in Ihrem Land, meist Ihre Hausbank. Sie teilt Ihnen das Akkreditiv und seine Bedingungen mit und prüft, ob es echt ist. Zahlen muss sie nicht.
- Bestätigende Bank: Ist das Akkreditiv bestätigt, verspricht eine Bank in Ihrem Land zusätzlich selbst die Zahlung.
- Verkäufer (Begünstigter): Sie. Sie bekommen das Geld gegen Dokumente, die den Bedingungen entsprechen.
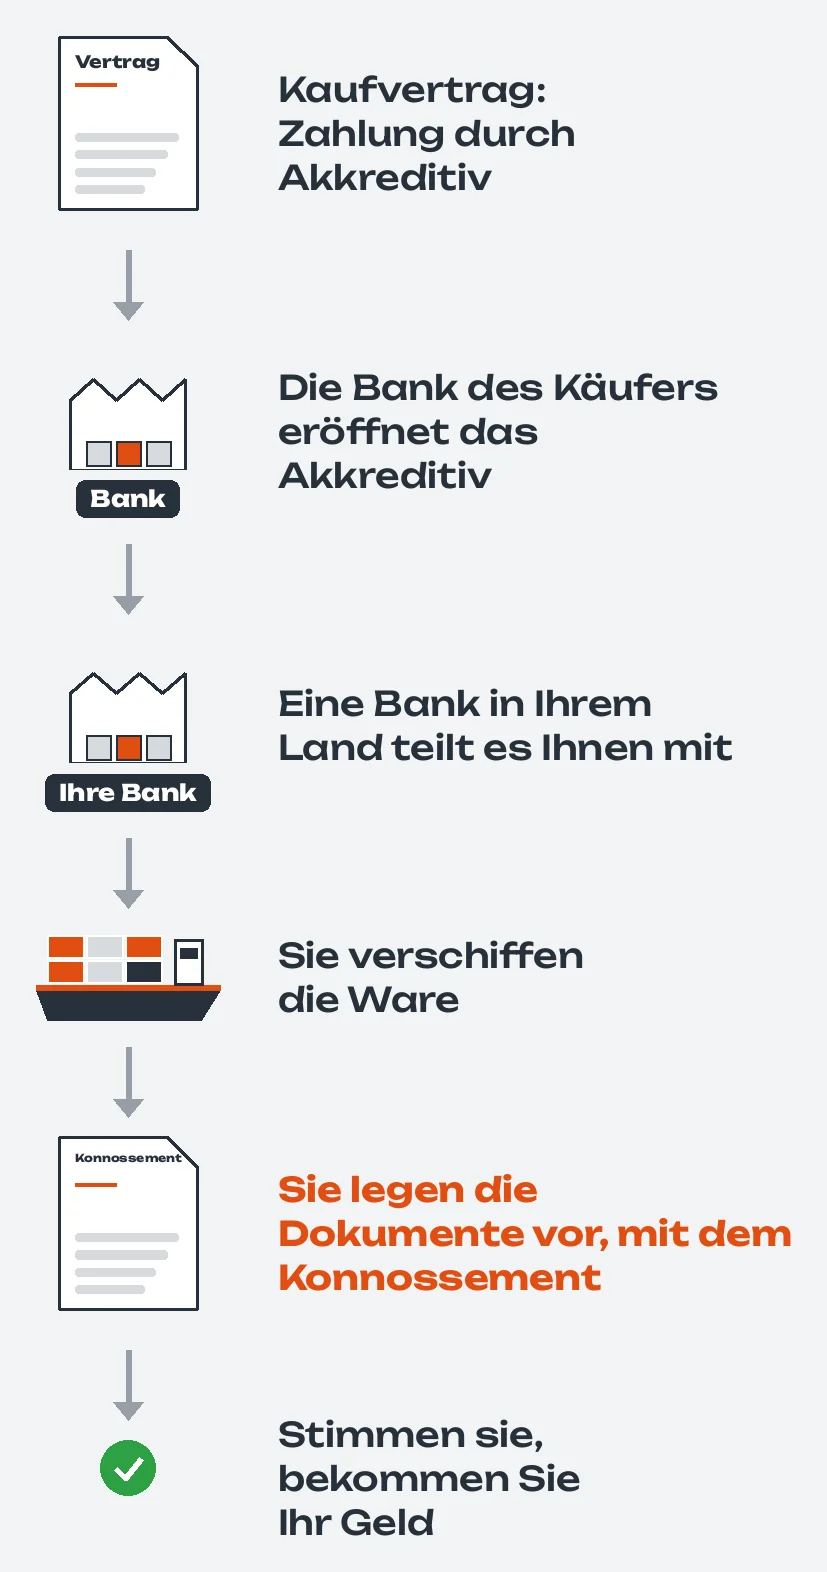 (Bild in voller Größe)
So läuft es ab:
- Kaufvertrag: Sie vereinbaren mit dem Käufer die Zahlung durch Akkreditiv.
- Eröffnung: Der Käufer beauftragt seine Bank. Sie eröffnet das Akkreditiv zu Ihren Gunsten.
- Mitteilung: Die eröffnende Bank schickt das Akkreditiv an eine Bank in Ihrem Land, die es Ihnen mitteilt (avisiert). Lesen Sie die Bedingungen sofort: Passen Betrag, Warenbezeichnung, Fristen und Lieferbedingung zum Vertrag? Können Sie alle Dokumente rechtzeitig beschaffen? Wenn nicht, verlangen Sie vom Käufer gleich eine Änderung.
- Versand: Sie verschiffen die Ware innerhalb der Fristen und lassen sich das Konnossement ausstellen.
- Vorlage: Sie reichen die Dokumente bei der Bank ein, darunter das Konnossement.
- Zahlung: Die Banken prüfen die Dokumente, jede in höchstens fünf Bankarbeitstagen nach der Vorlage (ERA 600 Art. 14). Entsprechen die Dokumente den Bedingungen, bekommen Sie Ihr Geld.
Der Käufer kann sich darauf verlassen, dass erst gezahlt wird, wenn die Dokumente nach den Bedingungen vorliegen. Ein Risiko bleibt ihm, wenn die Ware mangelhaft ist. Ein Akkreditiv kostet Gebühren, etwa für die Mitteilung, die Prüfung der Dokumente und eine Bestätigung.
Quelle: IHK Köln, Dokumenten-Akkreditiv (neues Fenster); IHK Nord Westfalen, Akkreditiv (neues Fenster); IHK Region Stuttgart, Zahlungsbedingungen (neues Fenster), Abschnitt 2.2; Exportkreditgarantien der Bundesrepublik Deutschland, Produktinformationen Akkreditivbestätigungsrisikodeckung (neues Fenster), Juni 2018, S. 3; Steamship Mutual, UCP 600 (neues Fenster), September 2007 (zu Art. 14), abgerufen 23.10.2026
Unbestätigt oder bestätigt?
Nach den ERA 600 ist ein Akkreditiv immer unwiderruflich. Es kann aber unbestätigt oder bestätigt sein:
- Unbestätigt: Nur die eröffnende Bank verspricht die Zahlung (ERA 600 Art. 9 a).
- Bestätigt: Eine Bank in Ihrem Land verspricht zusätzlich selbst die Zahlung (ERA 600 Art. 8). Sie können sich dann an beide Banken halten. Das sichert Sie auch gegen Risiken der eröffnenden Bank oder des Landes Ihres Käufers. Die Bestätigung kostet zusätzlich.
Die bestätigende Bank kann ihr Risiko beim Bund absichern, mit der Akkreditivbestätigungsrisikodeckung der Exportkreditgarantien. Sie schützt die Bank etwa, wenn die eröffnende Bank zahlungsunfähig wird oder staatliche Maßnahmen die Zahlung verhindern.
Quelle: Commerzbank, Dokumentenakkreditiv (neues Fenster); IHK Köln, Dokumenten-Akkreditiv (neues Fenster); IHK Region Stuttgart, Zahlungsbedingungen (neues Fenster), Abschnitt 2.2; ICC Germany, Dokumenten-Akkreditive (ERA/UCP 600) (neues Fenster); Exportkreditgarantien der Bundesrepublik Deutschland, Produktinformationen Akkreditivbestätigungsrisikodeckung (neues Fenster), Juni 2018, S. 3, abgerufen 23.10.2026
Warum müssen die Dokumente genau stimmen?
Beim Akkreditiv befassen sich alle Beteiligten nur mit den Dokumenten, nicht mit der Ware. Gezahlt wird nur, wenn die Dokumente vollständig und fristgerecht den Bedingungen entsprechen. Man spricht von Akkreditivstrenge oder Dokumentenstrenge. Schon kleine Abweichungen können dazu führen, dass die Bank die Zahlung verweigert oder nur zahlt, wenn der Käufer zustimmt. Dann hängt Ihr Geld doch wieder vom Käufer ab.
Achten Sie besonders auf diese Punkte:
- Warenbeschreibung: In der Handelsrechnung muss sie buchstabengetreu der Warenbezeichnung im Akkreditiv folgen. In den anderen Dokumenten, auch im Konnossement, darf sie kürzer sein oder einen Oberbegriff nennen, aber nie der Bezeichnung im Akkreditiv widersprechen.
- Angaben zu den Packstücken: Markierung, Gewicht, Zahl und Art der Packstücke müssen in allen Dokumenten übereinstimmen.
- Konnossement: Es muss so aussehen, wie das Akkreditiv es verlangt, zum Beispiel als reines Bordkonnossement an die Order einer Bank. Rein heißt: ohne Vermerk über einen mangelhaften Zustand der Ware oder der Verpackung. Es muss zeigen, dass die Ware auf ein benanntes Schiff verladen ist, und vom Frachtführer, vom Kapitän oder von einem namentlich genannten Agenten unterschrieben sein. Steht im Feld „Consignee“ „to order“ oder „to order of shipper“, muss die dort als „Shipper“ genannte Firma es auf der Rückseite indossieren.
Quelle: Commerzbank, Dokumentenakkreditiv (neues Fenster); IHK Köln, Dokumenten-Akkreditiv (neues Fenster); IHK zu Rostock, Checkliste für Akkreditive (neues Fenster), Abschnitte 1, 3, 4 und 7; Commerzbank, top@doc Newsletter „Das Konnossement – immer wieder für eine Überraschung gut“ (neues Fenster), Dezember 2016 (zu ERA 600 Art. 20), abgerufen 23.10.2026
Welche Fristen gelten?
- Das Akkreditiv hat ein Verfalldatum, oft auch ein letztes Verladedatum.
- Verlangt das Akkreditiv Original-Transportdokumente wie das Konnossement, legen Sie die Dokumente spätestens 21 Tage nach dem Verladedatum vor, in jedem Fall vor dem Verfalldatum (ERA 600 Art. 14 c). Gibt das Akkreditiv selbst eine andere Vorlagefrist vor, gilt diese.
- Sind die Dokumente im Ausland vorzulegen, rechnen Sie die Postlaufzeit ein.
Quelle: Berliner Sparkasse, Checkliste für den Käufer zur Import-Akkreditiv-Eröffnung (neues Fenster); Commerzbank, top@doc Newsletter (neues Fenster), Dezember 2016, Fall 1; IHK zu Rostock, Checkliste für Akkreditive (neues Fenster), Abschnitt 1, abgerufen 23.10.2026
Wie viele Originale muss ich vorlegen?
- Von jedem Dokument, das das Akkreditiv verlangt, legen Sie mindestens ein Original vor (ERA 600 Art. 17).
- Im Zielhafen genügt schon ein Original des Konnossements, um die Ware zu bekommen. Beim Akkreditiv legen Sie den vollen Satz vor, also alle ausgestellten Originale, wenn mehr als eines ausgestellt ist (ERA 600 Art. 20). Im Akkreditiv steht das etwa als „Full set of 3/3“. Wie viele Originale es gibt, steht auf dem Konnossement.
Quelle: Steamship Mutual, UCP 600 (neues Fenster), September 2007 (zu Art. 17); Handybulk, Bills of Lading and UCP 600 (neues Fenster) (zu Art. 20); IHK zu Rostock, Checkliste für Akkreditive (neues Fenster), Abschnitt 7; Commerzbank, top@doc Newsletter (neues Fenster), Dezember 2016; Handelsgesetzbuch, § 521 Abs. 3 (neues Fenster), abgerufen 23.10.2026
Was bedeutet Telex Release?
Bei einem Telex Release bekommt der Empfänger die Ware im Zielhafen ohne Original-Konnossement. Sie geben die Originale schon im Ladehafen an die Reederei zurück. Die Reederei teilt ihrem Büro im Zielhafen mit, dass die Ware freigegeben ist. Das geht schneller, wenn die Ware vor den Papieren ankommt.
Ähnlich ist es beim Seefrachtbrief: Für ihn gilt die Regel nicht, dass die Ware nur gegen Rückgabe des Papiers herausgegeben wird.
Für Ihre Zahlung heißt das: Ohne Original-Konnossement gibt es kein Papier mehr, mit dem Sie oder eine Bank die Ware zurückhalten. Ein Telex Release eignet sich deshalb, wenn der Käufer schon bezahlt hat oder wenn Sie ihm vertrauen. Weil im Zielhafen kein Konnossement verlangt wird, kommt es außerdem oft zu Falschauslieferungen. Ob ein Akkreditiv statt eines Konnossements einen Seefrachtbrief zulässt, steht in seinen Bedingungen. Die ERA 600 regeln den Seefrachtbrief in einem eigenen Artikel (Art. 21).
Gegen das Risiko, dass der Käufer nicht zahlt, gibt es außerdem die Exportkreditgarantien des Bundes (Hermesdeckungen) und private Kreditversicherer.
Quelle: DP World, Telex Release (neues Fenster); ITIC, „Telex Release“ geht schief (neues Fenster), 25.09.2013; Handelsgesetzbuch, § 526 (neues Fenster); Handybulk, Bills of Lading and UCP 600 (neues Fenster) (zu Art. 21); IHK Würzburg-Schweinfurt, Zahlungs- und Exportabsicherung (neues Fenster), abgerufen 23.10.2026
Ist das Konnossement ein Ausfuhrnachweis?
Wenn Sie Ware in ein Land außerhalb der EU liefern, darf Ihre Rechnung ohne deutsche Umsatzsteuer sein. Dafür müssen Sie die Ausfuhr mit Belegen nachweisen. Welcher Beleg gilt, hängt davon ab, wie Sie die Ausfuhr angemeldet haben:
- Elektronisch angemeldet (zum Beispiel mit der Internetausfuhranmeldung Plus, IAA-Plus): Der Nachweis ist der Ausgangsvermerk oder der Alternativ-Ausgangsvermerk. Das gilt auch bei Seefracht.
- Nicht elektronisch angemeldet (etwa mündlich oder durch schlüssiges Handeln bei Waren bis 1.000 Euro): Dann zählt ein Versendungsbeleg. Die Verordnung nennt dafür ausdrücklich das Konnossement, neben Frachtbrief und Einlieferungsschein der Post.
Ausnahme: Haben Sie elektronisch angemeldet und ist es Ihnen nicht möglich oder nicht zumutbar, den Ausgangsvermerk vorzulegen, dürfen Sie mit einem Versendungsbeleg wie dem Konnossement nachweisen. Dann muss darauf zusätzlich die MRN Ihrer Ausfuhranmeldung stehen. Ein Beleg ohne die richtige MRN zählt in diesem Fall nicht; eine falsche MRN lässt sich aber berichtigen. Das betrifft vor allem Fälle, in denen jemand anderes, etwa Ihre Spedition, die Ausfuhr angemeldet hat.
Das Ausfuhrbegleitdokument (ABD) ist kein Ausfuhrnachweis.
Ob Ihre Belege im Einzelfall genügen, klären Sie mit Ihrem Steuerberater.
Quelle: Umsatzsteuergesetz, § 6 (neues Fenster); Umsatzsteuer-Durchführungsverordnung, § 10 (neues Fenster) Abs. 1 und 3; Bundesfinanzministerium, Umsatzsteuer-Anwendungserlass, Stand 2. Juni 2026 (neues Fenster), Abschnitte 6.6 Abs. 1 und 6.7 Abs. 1, 1a und 2a, abgerufen 22.10.2026
Wie bekomme ich den Ausgangsvermerk bei Seefracht?
So läuft eine Ausfuhr per Schiff ab, wenn Sie elektronisch anmelden:
- Anmelden, bevor die Ware verladen wird. Ihre Ausfuhranmeldung mit den Sicherheitsangaben gilt zugleich als Vorabanmeldung. Bei Containern muss sie spätestens 24 Stunden vor dem Verladen auf das Schiff abgegeben sein, das die EU verlässt. Für kürzere Strecken, etwa zu Häfen an Nord- und Ostsee, im Mittelmeer oder nach Großbritannien, und für Ladung ohne Container gilt: spätestens zwei Stunden vor dem Auslaufen.
- MRN an die Spedition geben. Nach dem Senden bekommen Sie die MRN, nach der Freigabe das ABD. Wer die Ware dem Beförderer übergibt, teilt ihm die MRN mit. Liegt sie dem Beförderer vor, kann er die Ware verladen.
- Ausgang im Hafen. Ausgangszollstelle ist in der Regel das Zollamt des Hafens, in dem die Ware auf das Schiff geht, das die EU ohne weiteres Umladen verlässt. Mehr dazu auf unserer Seite Ausgangszollstelle. ABD und Frachtpapiere müssen dort nicht vorgelegt werden. Die Zollstelle lässt sich aber stichprobenweise Nachweise wie das Konnossement von der Reederei zeigen.
- Ausgangsvermerk. Ist das Schiff aus dem Hafen ausgelaufen, meldet die Ausgangszollstelle das spätestens am nächsten Arbeitstag an Ihr Zollamt. Dann bekommen Sie den Ausgangsvermerk, bei IAA-Plus als PDF.
Das Konnossement stellt der Verfrachter aus, nicht der Zoll.
Quelle: Zollkodex der Union, Art. 263 (neues Fenster); Delegierte Verordnung zum Zollkodex, Art. 244 (neues Fenster); Durchführungsverordnung zum Zollkodex, Art. 329, 332, 333 und 334 (neues Fenster); Zoll, Verfahrensanweisung ATLAS (neues Fenster), Version 17.4, Kap. 4.9.2.1 und 4.9.2.1.7; Zoll, Merkblatt zu Zollanmeldungen 2026 (neues Fenster), Abschnitt I Hinweis 2, abgerufen 22.10.2026
Wann hilft das Konnossement, wenn der Ausgangsvermerk fehlt?
Kommt der Ausgangsvermerk nicht, können Sie bei Ihrer Ausfuhrzollstelle einen Alternativnachweis vorlegen, frühestens 20 Tage nach der Freigabe zur Ausfuhr. Als Nachweis kann der Zoll unter anderem unterzeichnete oder anders bestätigte (authentifizierte) Versendungsbelege der Firma anerkennen, die die Ware aus der EU gebracht hat. Das Konnossement nennt die Verfahrensanweisung des Zolls dabei ausdrücklich, neben Frachtbrief und Posteinlieferungsschein. Auch Belege über die Verzollung im Zielland kommen in Frage. Rechnungen und Zahlungsnachweise erkennt der Zoll grundsätzlich nicht an.
Ob der Nachweis ausreicht, entscheidet Ihre Ausfuhrzollstelle. Erkennt sie ihn an, bekommen Sie einen Alternativ-Ausgangsvermerk. Er gilt auch gegenüber dem Finanzamt als Ausfuhrnachweis.
Wie das im Einzelnen geht, steht auf unserer Seite Ausgangsvermerk.
Quelle: Durchführungsverordnung zum Zollkodex, Art. 334 und 335 (neues Fenster); Zoll, Verfahrensanweisung ATLAS (neues Fenster), Version 17.4, Kap. 4.9.5.2 und 4.9.5.3; Umsatzsteuer-Durchführungsverordnung, § 10 (neues Fenster) Abs. 1 Satz 2, abgerufen 22.10.2026
Gehört das Konnossement in die Ausfuhranmeldung?
In der Ausfuhranmeldung gibt es das Feld „Transportdokument“ mit Art und Nummer des Papiers. Der Code für das Konnossement ist N705. Daneben gibt es N704 für das Sammelkonnossement und N714 für das Hauskonnossement.
Anzugeben ist das Transportdokument, wenn Ihre Anmeldung auch die Sicherheitsangaben enthalten muss. Das Konnossement wird aber erst ausgestellt, wenn der Verfrachter die Ware übernommen hat, also meist nach Ihrer Anmeldung.
Quelle: Zoll, Merkblatt zu Zollanmeldungen 2026 (neues Fenster), Datenelement 12 05 000 000; Zoll, Codeliste I0941 (Transportdokument) (neues Fenster); Handelsgesetzbuch, § 514 (neues Fenster), abgerufen 22.10.2026
Was gilt für Fahrzeuge auf dem RoRo-Schiff?
Bei RoRo (Roll-on/Roll-off) rollt das Fahrzeug auf eigenen Rädern auf das Schiff, zum Beispiel in Bremerhaven. Für die Ausfuhranmeldung heißt das:
- Verkehrszweig an der Grenze: Seeverkehr. Das Schiff bringt das Fahrzeug über die Grenze der EU, nicht der eigene Motor. „Eigener Antrieb“ ist nur für Fahrzeuge gedacht, die mit eigener Kraft über die Grenze fahren.
- Beförderungsmittel an der Grenze: das Schiff, mit seinem Namen oder seiner IMO-Nummer.
- Ausgangszollstelle: das Zollamt des Hafens, in dem das Fahrzeug auf das Schiff rollt.
- Warenbezeichnung: Bei zulassungspflichtigen Fahrzeugen gehört die Fahrgestellnummer (FIN) hinein und, falls zugeteilt, die Nummer des Ausfuhrkennzeichens.
Für die Umsatzsteuer muss der Beleg über die Ausfuhr die FIN enthalten, egal ob das Fahrzeug transportiert wird oder selbst fährt. Steht die FIN in der Warenbezeichnung, steht sie auch im Ausgangsvermerk. Zusätzlich verlangt die Verordnung grundsätzlich eine Bescheinigung über die Zulassung, die Verzollung oder die Einfuhrbesteuerung im Zielland. Diese Bescheinigung entfällt in zwei Fällen:
- Das Fahrzeug wird mit Ausfuhrkennzeichen ausgeführt, und dessen Nummer steht im Beleg.
- Das Fahrzeug wurde nie auf öffentlichen Straßen in Betrieb gesetzt (im Sinne der Fahrzeug-Zulassungsverordnung) und fährt nicht auf eigener Achse ins Zielland.
Mehr zur Anmeldung von Fahrzeugen steht auf unserer Seite Fahrzeug in ein Drittland ausführen. Was für Ihr Fahrzeug gilt, klären Sie mit Ihrem Steuerberater.
Quelle: Zoll, Merkblatt zu Zollanmeldungen 2026 (neues Fenster), Datenelemente 18 05 000 000, 19 03 000 000 und 19 08 000 000; Durchführungsverordnung zum Zollkodex, Art. 329 (neues Fenster); Umsatzsteuer-Durchführungsverordnung, § 10 (neues Fenster) Abs. 2; Bundesfinanzministerium, Umsatzsteuer-Anwendungserlass, Stand 2. Juni 2026 (neues Fenster), Abschnitt 6.7 Abs. 4, abgerufen 22.10.2026
Diese Seite erklärt die Regeln allgemein. Steuerliche, rechtliche und Bankfragen zu Ihrem Einzelfall beantwortet sie nicht.
Rechtsgrundlagen: Handelsgesetzbuch (neues Fenster) (§ 363, §§ 513 bis 526), Umsatzsteuer-Durchführungsverordnung (neues Fenster) (§ 10), Delegierte Verordnung zum Zollkodex (neues Fenster) (Art. 244), Durchführungsverordnung zum Zollkodex (neues Fenster) (Art. 329, 332, 333, 334, 335)